Hướng dẫn khấu trừ thuế TNCN với người lao động thử việc nhận từ 5 triệu đồng/lần


Từ ngày 01/07/2026, quy định về khấu trừ thuế TNCN có những thay đổi đáng chú ý theo Luật Thuế TNCN 2025 và Nghị định 253/2026/NĐ-CP. Các vấn đề về ngưỡng chịu thuế, mức khấu trừ đối với hợp đồng ngắn hạn và hợp đồng thử việc có những điểm quy chuẩn rõ ràng các quy định. Bài viết này sẽ hướng dẫn chi tiết doanh nghiệp khấu trừ thuế TNCN với lao động thử việc nhận từ 5 triệu đồng/lần trở lên kèm theo ví dụ minh họa thực tế.
1. Xác định phương án khấu trừ thuế TNCN
Không phải tất cả người lao động (NLĐ) trong thời gian thử việc đều áp dụng phương pháp khấu trừ thuế thu nhập cá nhân (TNCN) tỷ lệ 10%. Theo Điều 50, Nghị định 253/2026/NĐ-CP doanh nghiệp phải xác định rõ loại hợp đồng và số tiền trả cho NLĐ để chọn phương án khấu trừ thuế TNCN.
- Mức chi trả thu nhập từ 05 triệu đồng/lần trở lên: phải khấu trừ thuế và nộp số thuế đã khấu trừ của cá nhân theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập.
- Trường hợp mức chi trả thu nhập dưới 05 triệu đồng/lần: không phải khấu trừ thuế TNCN. Trường hợp cá nhân có yêu cầu thì được khấu trừ thuế theo tỷ lệ 10%.
1.1. Đối với NLĐ ký hợp đồng thử việc hoặc hợp đồng lao động dưới 3 tháng
Người lao động ký hợp đồng thử việc riêng hoặc hợp đồng lao động dưới 03 tháng thì áp dụng khấu trừ 10% trên thu nhập thuộc diện khấu trừ nếu đáp ứng điều kiện về mức chi trả từ 05 triệu đồng/lần trở lên.
1.2. Đối với NLĐ ký hợp đồng lao động từ 03 tháng trở lên có nội dung thử việc
Người lao động ký hợp đồng lao động từ 03 tháng trở lên có nội dung thử việc thì doanh nghiệp, người chi trả thực hiện khấu trừ thuế TNCN theo biểu thuế lũy tiến từng phần, không áp dụng phương pháp khấu trừ 10% như trường hợp hợp đồng dưới 03 tháng.
Việc xác định đúng loại hợp đồng và thời hạn hợp đồng có ý nghĩa quan trọng, giúp doanh nghiệp áp dụng chính xác phương pháp khấu trừ thuế TNCN đối với người lao động.
2. Hướng dẫn khấu trừ thuế TNCN với người lao động thử việc nhận từ 5 triệu đồng/lần
Đối tượng áp dụng: NLĐ ký hợp đồng thử việc riêng hoặc hợp đồng lao động có thời hạn dưới 03 tháng.
Khi phát sinh chi trả thu nhập thử việc từ 5 triệu đồng/lần, bộ phận kế toán tiến hành phân loại theo 02 phương án sau:
Trường hợp 1: NLĐ thử việc nhận từ 05 triệu đồng/lần trở lên không làm cam kết thu nhập
Nếu doanh nghiệp ký hợp đồng thử việc riêng hoặc hợp đồng lao động dưới 03 tháng với người lao động là cá nhân cư trú và mức chi trả thu nhập từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế TNCN theo tỷ lệ 10% trước khi trả thu nhập.
Công thức xác định số thuế TNCN phải khấu trừ:
Thuế TNCN phải khấu trừ = Thu nhập thuộc diện khấu trừ × 10%
Lưu ý: Doanh nghiệp cần căn cứ vào mức chi trả từng lần để xác định nghĩa vụ khấu trừ thuế TNCN. Nếu mức chi trả thu nhập dưới 05 triệu đồng/lần thì doanh nghiệp được khấu trừ thuế TNCN theo tỷ lệ 10% khi cá nhân có yêu cầu.
Trường hợp 2: NLĐ đủ điều kiện làm cam kết tạm thời chưa khấu trừ thuế
Theo Khoản 2, Điều 50, Nghị định 253/2026/NĐ-CP, cá nhân chỉ có thu nhập thuộc diện khấu trừ thuế theo tỷ lệ 10% nhưng ước tính tổng mức thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế thì được làm cam kết gửi tổ chức trả thu nhập.
Cá nhân phải chịu trách nhiệm về tính chính xác của thông tin kê khai trong bản cam kết. Trường hợp có hành vi gian lận trong cam kết, cá nhân có thể bị xử lý theo quy định pháp luật
Căn cứ vào bản cam kết hợp lệ, doanh nghiệp tạm thời chưa khấu trừ thuế TNCN trước khi chi trả thu nhập cho người lao động. Đồng thời, tổng hợp danh sách và thu nhập của những cá nhân chưa bị khấu trừ thuế để báo cáo cơ quan thuế theo quy định.
3. Ví dụ cụ thể về cách tính và khấu trừ thuế TNCN
Ví dụ 1: Trường hợp áp dụng khấu trừ 10% (không đủ điều kiện làm cam kết)
Chị A ký hợp đồng thử việc 02 tháng tại Công ty X với mức lương thử việc là 9.000.000 đồng/tháng. Chị A có thêm nguồn thu nhập vãng lai ở nơi khác nên không đủ điều kiện làm bản cam kết tạm hoãn thuế. Số thuế TNCN bị khấu trừ hằng tháng tại Công ty là bao nhiêu?
TA CÓ:
Thuế TNCN chị A bị khấu trừ hằng tháng là: 9.000.000 x 10% = 900.000 (đồng)
Thực nhận của chị A sau khấu trừ là: 9.000.000 - 900.000 = 8.100.000 (đồng/tháng)
Công ty X cấp chứng từ khấu trừ thuế TNCN cho chị A tại thời điểm thực hiện khấu trừ thuế TNCN để chị A tổng hợp và thực hiện quyết toán thuế năm với cơ quan thuế.
Ví dụ 2: Trường hợp NLĐ làm cam kết tạm hoãn khấu trừ
Anh B, đi làm và ký hợp đồng thử việc 02 tháng tại Công ty W với mức lương thử việc là 8.000.000 đồng/tháng. Anh B trong năm không phát sinh bất kỳ nguồn thu nhập chịu thuế nào khác.
Tuy nhiên, anh B có 2 con nhỏ phải nuôi dưỡng do đó được giảm trừ gia cảnh đồng thời anh B có làm cam kết tạm không khấu trừ thuế TNCN.
Hãy lập phương án khấu trừ thuế TNCN cho anh B. Tính thuế TNCN doanh nghiệp phải khấu trừ trong trường hợp anh B không làm cam kết.
XÉT ĐIỀU KIỆN:
Mức giảm trừ gia cảnh theo quy định hiện hành:
- Đối với bản thân người nộp thuế: 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm).
- Đối với mỗi người phụ thuộc: 6,2 triệu đồng/tháng (tương đương 74,4 triệu đồng/năm)
TA CÓ:
=> Tổng giảm trừ gia cảnh của anh B trong năm là: 186 + 74,4 = 260,4 triệu đồng/năm.
=> Tổng thu nhập ước tính trong năm tài chính của anh B thấp hơn mức giảm trừ gia cảnh bản thân.
XỬ LÝ TẠI DOANH NGHIỆP:
Anh B lập hồ sơ cam kết theo đúng quy định hiện hành và nộp cho bộ phận nhân sự của Công ty W trước khi nhận lương tháng thử việc đầu tiên. Bộ phận nhân sự tiếp nhận và phê duyệt hồ sơ.
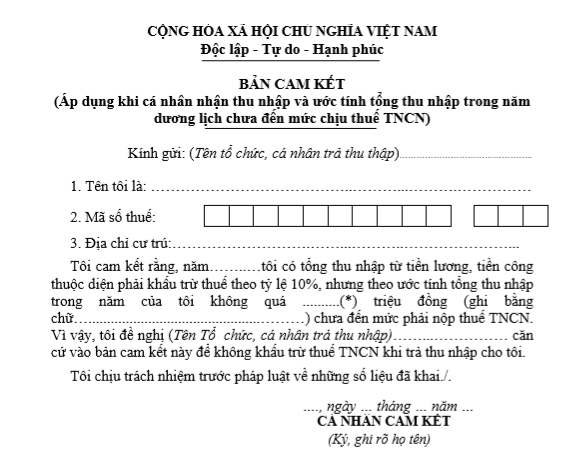
Công ty W không thực hiện khấu trừ 10%, chi trả đủ 8.000.000 đồng/tháng cho anh B.
Trong trường hợp anh B không làm cam kết, mức khấu trừ thuế TNCN hằng tháng của anh B như sau: 8.000.000 x 10% = 800.000 đồng/tháng.
4. Doanh nghiệp khấu trừ thuế TNCN đối với người lao động thử việc cần lưu ý gì?
Để hạn chế sai sót trong quá trình tính lương, khấu trừ và kê khai thuế TNCN, doanh nghiệp cần lưu ý:
4.1. Phân loại hợp đồng lao động
Doanh nghiệp phân loại hợp đồng lao động để xác định phương án khấu trừ thuế TNCN.
4.2. Xác định đúng mức chi trả theo từng lần
Ngưỡng 05 triệu đồng được xác định theo từng lần chi trả thu nhập, không phải tổng thu nhập của cả tháng. Do đó, bộ phận kế toán cần kiểm tra thời điểm và số tiền thực tế chi trả cho người lao động.
4.3. Phân biệt rõ thu nhập chịu thuế và các khoản thu nhập không chịu thuế
Không phải mọi khoản tiền doanh nghiệp chi trả cho người lao động đều có tính chất như nhau.
Ví dụ: Khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động chi trả từ 1,2 triệu đồng/người/tháng trở xuống không tính vào thu nhập từ tiền lương, tiền công chịu thuế (theo Điểm g Khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP áp dụng từ ngày 01/07/2026). Trường hợp doanh nghiệp trực tiếp tổ chức bữa ăn, mua suất ăn hoặc cấp phiếu ăn cũng không tính vào thu nhập chịu thuế theo quy định.
4.4. Kiểm tra tính khả thi của cam kết không khấu trừ thuế
Không phải mọi NLĐ thử việc đều đủ điều kiện làm cam kết để tạm thời không bị khấu trừ 10%. Doanh nghiệp cần kiểm tra thu nhập thực tế, số lượng người phụ thuộc và hồ sơ cam kết trước khi áp dụng.
4.5. Thực hiện đầy đủ nghĩa vụ kê khai và quyết toán thuế
Doanh nghiệp thực hiện kê khai, nộp theo quy định. Bắt buộc lưu trữ hồ sơ thử việc, bản cam kết hợp lệ (nếu có) và thông tin mã số thuế của người lao động để phục vụ công tác thanh tra thu. Người lao động cũng cần tổng hợp các khoản thu nhập trong năm để xác định nghĩa vụ quyết toán thuế TNCN, đồng thời xử lý số thuế đã bị khấu trừ theo quy định hiện hành.
Có thể thấy, khấu trừ thuế TNCN đối với người lao động thử việc là nghiệp vụ quan trọng mà doanh nghiệp cần thực hiện đúng để bảo đảm tuân thủ quy định pháp luật thuế. Từ ngày 01/07/2026, doanh nghiệp cần chú ý phân loại hợp đồng, xác định đúng khoản thu nhập chịu thuế theo quy định mới và kiểm tra điều kiện miễn khấu trừ để hạn chế rủi ro trong quá trình kê khai, quyết toán thuế TNCN.
Dương Thúy.
|
Phần mềm chứng từ khấu trừ thuế TNCN điện tử ECN là giải pháp tối ưu giúp doanh nghiệp nâng cao hiệu quả quản lý thuế. Với tính năng tự động lập và cấp chứng từ, hệ thống giúp giảm thiểu sai sót, tiết kiệm thời gian xử lý và hỗ trợ doanh nghiệp luôn tuân thủ quy định mới nhất. Ngoài ra, khi dùng phần mềm ECN người dùng có thể tra cứu thông tin nhanh chóng, tích hợp linh hoạt với hệ thống kế toán nội bộ và bảo mật tối ưu giúp quá trình vận hành quản lý trở nên dễ dàng, thuận lợi. Để đăng ký dùng thử MIỄN PHÍ phần mềm ECN ngay hôm nay quý doanh nghiệp, đơn vị qua tổng đài 24/7: - Tại Miền Bắc: 1900.4767 - Tại Miền Nam & Trung: 1900.4768 |
TIN TỨC LIÊN QUAN:
Tổng hợp những quy định về người phụ thuộc khi quyết toán thuế TNCN quý 3/2026
09/10/2026-527 lượt xem
Bán hàng affiliate, livestream trên Tiktok thu hơn 1 tỷ đồng/năm, nộp thuế TNCN thế nào?
12/10/2026-1356 lượt xem
Hướng dẫn khai thuế quý 3/2026 trên eTax Mobile: Hộ kinh doanh cần làm trước 31/10
19/10/2026-486 lượt xem
Công ty thưởng tiền 20/10/2026 thì có tính vào thu nhập chịu thuế TNCN tháng 10 2026 không?
26/10/2026-454 lượt xem