Khoản thu nhập đến từ làm thêm giờ là khoản thu nhập phổ biến của nhiều người người lao động, nhưng không phải toàn bộ tiền lương làm thêm đều được miễn thuế TNCN. Theo quy định mới tại Nghị định 253/2026/NĐ-CP, cần phân biệt phần tiền lương tương ứng với thời gian làm thêm trong giới hạn pháp luật cho phép và phần vượt mức quy định.
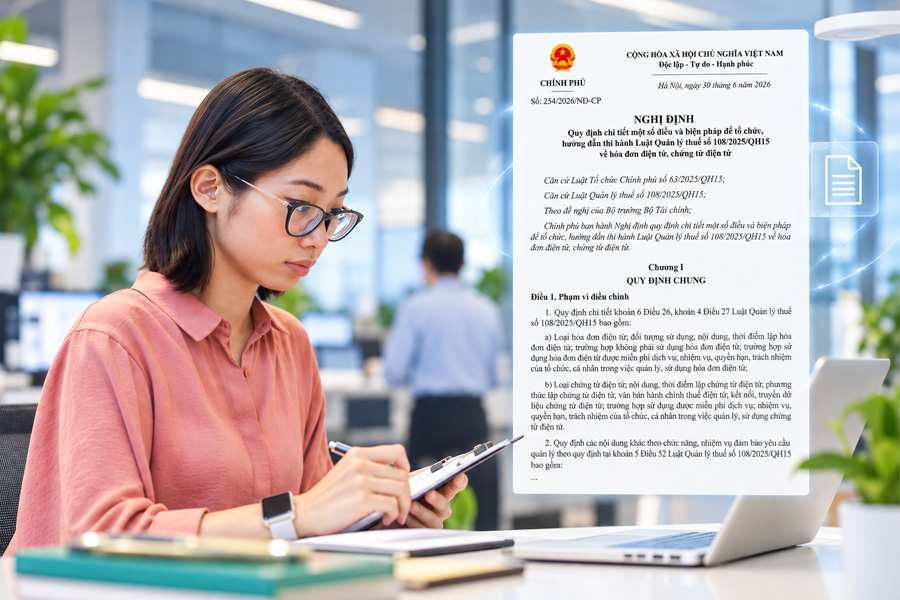
Ngày 30/6/2026, Chính phủ chính thức ban hành Nghị định 254/2026/NĐ-CP quy định chi tiết một số điều và biện pháp tổ chức, hướng dẫn thi hành Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử.
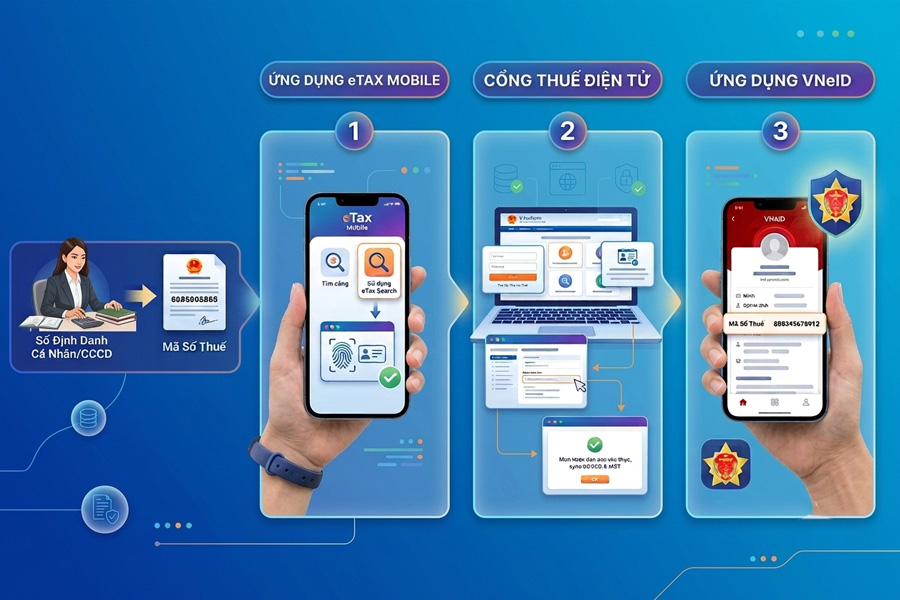
Theo quy định tại Thông tư 86/2024/TT-BTC ban hành ngày 23/12/2024, từ ngày 01/7/2025 chính thức sử dụng mã định danh cá nhân thay thế mã số thuế đối với cá nhân, hộ gia đình và hộ kinh doanh.
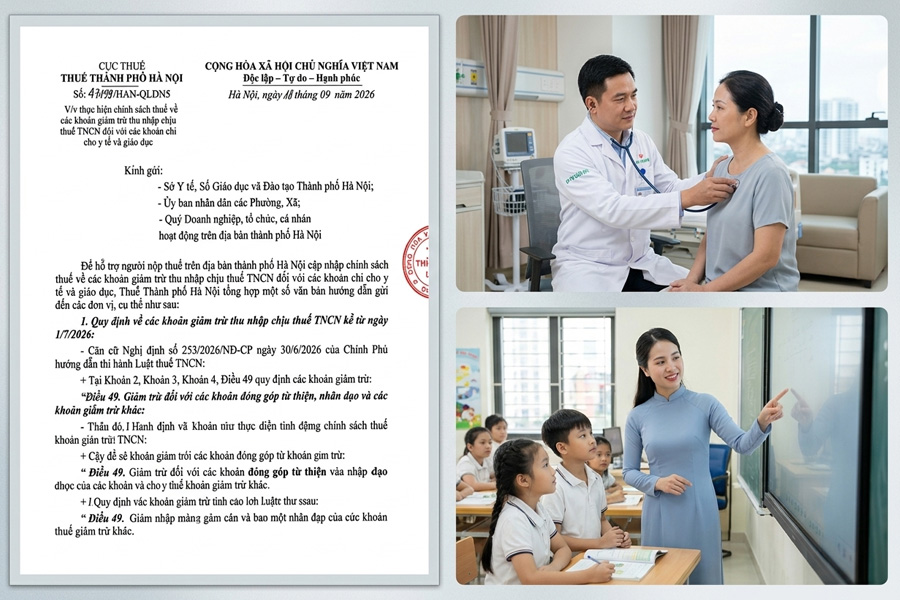
Ngày 18/9/2026, Thuế Thành phố Hà Nội ban hành Công văn số 47199/HAN-QLDN5 hướng dẫn thực hiện chính sách thuế về các khoản giảm trừ thu nhập chịu thuế thu nhập cá nhân đối với các khoản chi cho y tế và giáo dục, áp dụng từ ngày 1/7/2026.
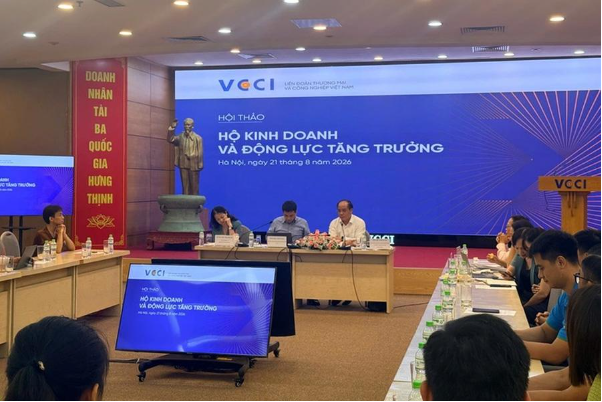
Tại hội thảo Hộ kinh doanh và động lực tăng trưởng tổ chức ngày 21/8, đại diện Cục Quản lý, giám sát chính sách thuế, phí và lệ phí cho biết bổ sung tại dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa, Bộ Tài chính đã đề xuất áp dụng nâng ngưỡng doanh thu áp dụng phương pháp tính thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng/năm đối với hộ kinh doanh và các doanh nghiệp vừa và nhỏ.
Từ kỳ tính thuế năm 2026, chính sách giảm trừ gia cảnh được thực hiện theo mức giảm trừ mới, trong đó mức giảm trừ cho người nộp thuế là 15,5 triệu đồng/tháng và mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Việc kê khai sai, khai khống thuế TNCN có thể dẫn đến nghĩa vụ nộp bổ sung và các mức xử phạt khác nhau tùy tính chất, mức độ vi phạm. Năm 2026, khi các quy định về thuế đều được siết chặt, để tránh rủi ro cả người nộp thuế và doanh nghiệp đều cần nắm được cách xử lý khi bị khai sai, khai khống thuế TNCN.

Thuế thu nhập cá nhân là một trong những sắc thuế quan trọng, được áp dụng đối với cá nhân có thu nhập thuộc diện chịu thuế theo quy định pháp luật. Tuy nhiên, không phải cứ có thu nhập là phải nộp thuế TNCN.
Phương pháp tính thuế TNDN trực tiếp trên doanh thu được áp dụng cho một số nhóm đối tượng doanh nghiệp mang tính đặc thù. Theo phương pháp tính thuế này, số thuế phải nộp được xác định dựa trên doanh thu và tỷ lệ thuế suất tương ứng, thay vì xác định thu nhập tính thuế theo công thức doanh thu trừ chi phí.
© Bản quyền thuộc về TSD CO.,LTD. All rights reserved.