Hướng dẫn kê khai giảm 30% thuế thu nhập đối với cá nhân, doanh nghiệp có doanh thu không quá 10 tỷ đồng


Để hỗ trợ cá nhân kinh doanh và doanh nghiệp giảm bớt gánh nặng tài chính, chính sách giảm 30% thuế thu nhập đối với cá nhân và doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm. Vậy những đối tượng nào được hưởng chính sách ưu đãi này và thủ tục kê khai giảm thuế tncn được thực hiện như thế nào? Bài viết dưới đây sẽ hướng dẫn chi tiết để người nộp thuế chủ động áp dụng đúng quy định.
1. Căn cứ pháp lý về chính sách giảm 30% thuế thu nhập và thời điểm áp dụng
Căn cứ pháp lý: Chính sách giảm 30% thuế thu nhập đối với cá nhân và doanh nghiệp có doanh thu không quá 10 tỷ được quy định tại:
- Nghị quyết 43/2026/QH16 ngày 24/8/2026 của Quốc hội về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp.
- Nghị định 398/2026/NĐ-CP ngày 29/10/2026 của Chính phủ quy định chi tiết Nghị quyết 43/2026/QH16.
Thời điểm áp dụng: Việc kê khai giảm áp dụng cho kỳ tính thuế 2026 và 2027, có hiệu lực kể từ ngày 24/8/2026 khi Nghị quyết 43/2026/QH16 chính thức có hiệu lực.
2. Đối tượng được giảm 30% thuế TNCN và thuế TNDN
Chính sách giảm 30% thuế thu nhập được áp dụng cho kỳ tính thuế năm 2026 và năm 2027. Căn cứ Nghị quyết 43/2026/QH16 và Nghị định 398/2026/NĐ-CP đối tượng hướng đến bao gồm cá nhân và doanh nghiệp đáp ứng điều kiện doanh thu hằng năm của năm 2026, 2027 không quá 10 tỷ đồng.
2.1. Cá nhân kinh doanh
Theo Điều 2, Nghị định 398/2026/NĐ-CP, đối tượng cá nhân kinh doanh được giảm 30% thuế TNCN bao gồm:
- Cá nhân cư trú có hoạt động sản xuất, kinh doanh.
- Cá nhân cư trú đăng ký thành lập hộ kinh doanh.
- Cá nhân được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh.
Số thuế TNCN được giảm được tính trên số thuế phải nộp phát sinh từ toàn bộ thu nhập hoạt động sản xuất, kinh doanh của cá nhân, không phân biệt phương pháp tính thuế TNCN.
2.2. Doanh nghiệp, tổ chức
Theo Điều 3, Nghị định 398/2026/NĐ-CP, đối tượng được giảm 30% thuế TNDN bao gồm:
- Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam.
- Hợp tác xã, liên hiệp hợp tác xã được thành lập theo Luật Hợp tác xã.
- Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam.
- Tổ chức khác được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất, kinh doanh có thu nhập.
Đối với doanh nghiệp đang được hưởng ưu đãi thuế TNDN theo quy định pháp luật, số thuế được giảm 30% được tính trên số thuế phải nộp sau khi đã trừ các khoản ưu đãi thuế.
Lưu ý: Chính sách không áp dụng đối với doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết 43/2026/QH16 có hiệu lực nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách vượt 10 tỷ đồng.
3. Hướng dẫn kê khai giảm 30% thuế TNCN và thuế TNDN đối với cá nhân kinh doanh
3.1. Hướng dẫn kê khai giảm 30% thuế TNCN đối với cá nhân kinh doanh
Việc kê khai giảm thuế thu nhập cá nhân được thực hiện theo hướng dẫn tại Khoản 4, Điều 2, Nghị định 398/2026/NĐ-CP.
3.1.1. Trường hợp cá nhân trực tiếp kê khai
Cá nhân kinh doanh dự kiến doanh thu trong năm 2026 hoặc năm 2027 không quá 10 tỷ đồng thực hiện:
- Kê khai giảm thuế TNCN theo Mẫu số 01 ban hành kèm theo Phụ lục Nghị định 398/2026/NĐ-CP.
- Nộp mẫu kê khai cùng hồ sơ khai thuế theo quý, 06 tháng đầu năm, 06 tháng cuối năm hoặc hồ sơ khai thuế năm, tùy trường hợp áp dụng.
3.1.2. Trường hợp tổ chức, cá nhân khấu trừ, khai thay, nộp thay thuế cho cá nhân kinh doanh
Nếu doanh thu của cá nhân kinh doanh không quá 10 tỷ đồng, tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay được giảm 30% số thuế TNCN phải khấu trừ.
Hồ sơ gồm có:
- Mẫu số 02 ban hành kèm theo Nghị định 398/2026/NĐ-CP.
- Nộp cùng tờ khai thuế TNCN của tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay theo tháng, quý hoặc từng lần phát sinh.
3.1.3. Trường hợp doanh thu vượt quá 10 tỷ đồng
Nếu tổng doanh thu thực tế trong năm vượt quá 10 tỷ đồng, cá nhân kinh doanh không còn đáp ứng điều kiện giảm thuế.
Khi đó, cá nhân phải:
- Kê khai điều chỉnh theo Mẫu số 03 ban hành kèm Nghị định 398/2026/NĐ-CP.
- Nộp bổ sung số thuế TNCN đã được giảm.
- Thực hiện điều chỉnh cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế từ đầu năm vượt 10 tỷ đồng.
Số thuế phải nộp bổ sung trong trường hợp này không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế vượt 10 tỷ đồng.
Ví dụ:
Tính số thuế được giảm 30% đối với cá nhân kinh doanh trong trường hợp sau:
- Ông A là cá nhân cư trú có hoạt động kinh doanh, doanh thu năm 2026 là 5 tỷ đồng.
- Số thuế TNCN phải nộp được xác định là 100 triệu đồng.
Ta có:
- Số thuế được giảm là: 100 triệu đồng × 30% = 30 triệu đồng.
- Số thuế TNCN còn phải nộp: 100 triệu đồng − 30 triệu đồng = 70 triệu đồng.
3.2. Hướng dẫn kê khai giảm 30% thuế TNDN đối đối với doanh nghiệp
Theo Khoản 4, Điều 3, Nghị định 398/2026/NĐ-CP, doanh nghiệp đáp ứng điều kiện doanh thu không quá 10 tỷ đồng được tự xác định số thuế TNDN được giảm khi tạm nộp thuế hằng quý.
Quy trình thực hiện như sau:
Bước 1: Xác định doanh thu trong kỳ tính thuế và tính thuế TNDN phải nộp
Doanh nghiệp xác định tổng doanh thu trong năm 2026 hoặc năm 2027, bao gồm:
- Doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu).
- Doanh thu từ hoạt động tài chính.
- Thu nhập khác.
Trường hợp doanh nghiệp có đơn vị phụ thuộc hoặc địa điểm kinh doanh, doanh thu của các đơn vị này cũng được tính vào doanh thu của doanh nghiệp theo báo cáo tài chính tổng hợp năm.
Công thức thuế TNDN phải nộp như sau:
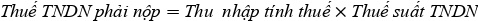
Trong đó:
- Thu nhập chịu thuế = (Doanh thu - Chi phí được trừ) + Thu nhập khác
- Thu nhập tính thuế = Thu nhập chịu thuế - Thu nhập được miễn thuế - Các khoản lỗ được kết chuyển từ năm trước
- Thuế suất thuế TNDN: 17% - mức áp dụng cho doanh nghiệp có tổng doanh thu năm trên 3 tỷ đồng đến 50 tỷ đồng.
Bước 2: Xác định số thuế TNDN được giảm
Doanh nghiệp có doanh thu không quá 10 tỷ đồng được giảm 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026 hoặc năm 2027.
Công thức tính:
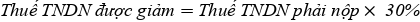
Lưu ý: Trường hợp doanh nghiệp đang được hưởng ưu đãi thuế TNDN khác, phải xác định số thuế còn phải nộp sau khi trừ ưu đãi trước khi tính mức giảm 30%.
Bước 3: Xác định số thuế giảm khi tạm nộp thuế
Doanh nghiệp căn cứ doanh thu dự kiến không quá 10 tỷ đồng để tự xác định số thuế được giảm khi tạm nộp thuế TNDN hằng quý.
Bước 4: Kiểm tra doanh thu thực tế cuối kỳ
Nếu doanh thu thực tế trong kỳ tính thuế vượt quá 10 tỷ đồng, doanh nghiệp không được áp dụng chính sách giảm 30% và phải nộp đủ số thuế còn thiếu theo quy định.
Ví dụ:
Xác định số thuế TNDN phải nộp của công ty B biết:
- Công ty B có doanh thu năm 2026 là 8 tỷ đồng, đáp ứng điều kiện hưởng chính sách giảm thuế.
- Sau khi áp dụng các ưu đãi thuế khác (nếu có), số thuế TNDN phải nộp là 200 triệu đồng.
Ta có:
=> Số thuế được giảm là: 200 triệu đồng × 30% = 60 triệu đồng.
=> Số thuế TNDN còn phải nộp là: 200 triệu đồng − 60 triệu đồng = 140 triệu đồng.
4. Một số lưu ý khi thực hiện chính sách giảm 30% thuế
Để tránh sai sót khi kê khai và áp dụng chính sách ưu đãi, cá nhân kinh doanh và doanh nghiệp cần lưu ý:
- Thời gian áp dụng: Chính sách giảm 30% thuế TNCN và thuế TNDN áp dụng cho kỳ tính thuế năm 2026 và năm 2027.
- Điều kiện doanh thu: Doanh thu không quá 10 tỷ đồng được xác định theo từng năm tính thuế, không phải doanh thu bình quân của hai năm.
- Không phải giảm 30% thuế suất: Đây là chính sách giảm 30% số thuế phải nộp, không phải giảm 30% mức thuế suất TNCN hoặc TNDN.
- Theo dõi doanh thu thực tế: Cần thường xuyên đối chiếu doanh thu phát sinh để xác định chính xác điều kiện được giảm thuế.
- Lưu trữ hồ sơ: Cần lưu giữ sổ sách kế toán, hóa đơn, chứng từ và hồ sơ kê khai giảm thuế để phục vụ việc kiểm tra, đối chiếu khi cần thiết.
Đặc biệt, doanh nghiệp và cá nhân kinh doanh không nên chỉ căn cứ vào doanh thu dự kiến để mặc nhiên xác định mình được hưởng ưu đãi. Cần đối chiếu doanh thu thực tế và các điều kiện theo Nghị định 398/2026/NĐ-CP trước khi xác định nghĩa vụ thuế cuối cùng.
Có thể thấy, chính sách giảm 30% thuế TNCN và thuế TNDN trong hai năm 2026 - 2027 là giải pháp hỗ trợ thiết thực đối với nhiều cá nhân kinh doanh và doanh nghiệp nhằm hỗ trợ cá nhân kinh doanh và doanh nghiệp giảm áp lực tài chính, thúc đẩy hoạt động sản xuất, kinh doanh.
Việc nắm rõ đối tượng áp dụng, cách xác định doanh thu và thủ tục kê khai sẽ giúp người nộp thuế chủ động thực hiện đúng quy định, đồng thời tận dụng đầy đủ quyền lợi từ chính sách ưu đãi. Cá nhân kinh doanh và doanh nghiệp cần chủ động rà soát doanh thu, chuẩn bị hồ sơ và theo dõi các hướng dẫn của cơ quan thuế để áp dụng chính sách giảm thuế chính xác, kịp thời.
Thu Hương.
|
Phần mềm chứng từ khấu trừ thuế TNCN điện tử ECN là giải pháp tối ưu giúp doanh nghiệp nâng cao hiệu quả quản lý thuế. Với tính năng tự động lập và cấp chứng từ, hệ thống giúp giảm thiểu sai sót, tiết kiệm thời gian xử lý và hỗ trợ doanh nghiệp luôn tuân thủ quy định mới nhất. Ngoài ra, khi dùng phần mềm ECN người dùng có thể tra cứu thông tin nhanh chóng, tích hợp linh hoạt với hệ thống kế toán nội bộ và bảo mật tối ưu giúp quá trình vận hành quản lý trở nên dễ dàng, thuận lợi. Để đăng ký dùng thử MIỄN PHÍ phần mềm ECN ngay hôm nay quý doanh nghiệp, đơn vị qua tổng đài 24/7: - Tại Miền Bắc: 1900.4767 - Tại Miền Nam & Trung: 1900.4768 |
TIN TỨC LIÊN QUAN:
Bán hàng affiliate, livestream trên Tiktok thu hơn 1 tỷ đồng/năm, nộp thuế TNCN thế nào?
12/10/2026-1482 lượt xem
Hướng dẫn khai thuế quý 3/2026 trên eTax Mobile: Hộ kinh doanh cần làm trước 31/10
19/10/2026-531 lượt xem
Công ty thưởng tiền 20/10/2026 thì có tính vào thu nhập chịu thuế TNCN tháng 10 2026 không?
26/10/2026-558 lượt xem
Thu nhập từ tiếp thị liên kết dưới 2 triệu/tháng có phải đăng ký thuế?
02/11/2026-298 lượt xem