Quy định cấp chứng từ khấu trừ thuế TNCN cho người lao động tháng 7/2026


Quy định cấp chứng từ khấu trừ thuế thu nhập cá nhân (TNCN) cho người lao động như thế nào? Cùng với lộ trình chuyển đổi số trong lĩnh vực thuế, chứng từ khấu trừ thuế TNCN điện tử đã chính thức thay thế chứng từ giấy, mang lại nhiều lợi ích về quản lý, lưu trữ và tra cứu thông tin. Vậy doanh nghiệp có trách nhiệm cấp chứng từ khấu trừ thuế TNCN điện tử trong những trường hợp nào? Nội dung của chứng từ điện tử gồm những gì?
1. Chứng từ khấu trừ thuế TNCN điện tử là gì?
Căn cứ theo các quy định pháp luật thuế hiện hành, chứng từ khấu trừ thuế TNCN là tài liệu do tổ chức, cá nhân chi trả thu nhập cấp cho người lao động (NLĐ) nhằm ghi nhận số thuế đã khấu trừ tại nguồn vào thu nhập của NLĐ trước khi thanh toán.
Chứng từ thuế TNCN có thể được lập dưới dạng chứng từ giấy hoặc chứng từ điện tử. Tuy nhiên, cùng với quy định bắt buộc lập chứng từ khấu trừ thuế TNCN điện tử đối với hầu hết các doanh nghiệp, đơn vị thì chứng từ khấu trừ thuế TNCN điện tử được áp dụng rộng rãi, tương lai sẽ thay thế toàn bộ chứng từ giấy.
Từ ngày 01/7/2026, việc sử dụng chứng từ khấu trừ thuế TNCN điện tử thực hiện theo quy định tại Luật thuế thu nhập cá nhân (Luật số: 109/2025/QH15) ngày 10/12/2025; Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 và Nghị định 254/2026/NĐ-CP ngày 30/6/2026.
Chứng từ khấu trừ thuế TNCN là căn cứ quan trọng để người lao động:
- Thực hiện quyết toán thuế TNCN;
- Đề nghị hoàn thuế TNCN;
- Đối chiếu số thuế đã nộp;
- Chứng minh nghĩa vụ thuế khi cơ quan có thẩm quyền yêu cầu.
2. Trường hợp doanh nghiệp phải cấp chứng từ khấu trừ thuế TNCN cho người lao động
Trong quá trình thực hiện nghĩa vụ thuế thu nhập cá nhân (TNCN), chứng từ khấu trừ thuế là căn cứ quan trọng giúp người lao động xác định số thuế đã được khấu trừ, thực hiện quyết toán thuế hoặc đề nghị hoàn thuế theo quy định.
Doanh nghiệp cần xác định rõ trường hợp phải cấp và trường hợp không được cấp chứng từ khấu trừ thuế TNCN cho NLĐ, cụ thể:
- NLĐ thuộc diện bắt buộc phải cấp (khi NLĐ có yêu cầu): Cá nhân lao động không ký hợp đồng lao động (HĐLĐ) hoặc ký HĐLĐ dưới 03 tháng (có nguồn thu nhập vãng lai, thu nhập từ làm cộng tác viên, freelancer) đã bị doanh nghiệp khấu trừ thuế theo mức 10% tại nguồn cho mỗi lần chi trả từ 5.000.000 đồng trở lên. Hoặc cá nhân là người nước ngoài không cư trú tại Việt Nam bị khấu trừ thuế TNCN mức 20%.
- NLĐ không thuộc diện cấp: NLĐ ký HĐLĐ từ 03 tháng trở lên tại doanh nghiệp. Đối với nhóm này, doanh nghiệp thực hiện khấu trừ theo Biểu thuế lũy tiến từng phần và sẽ thực hiện quyết toán thay nếu được ủy quyền, do đó không cấp chứng từ riêng lẻ (trừ trường hợp NLĐ không ủy quyền quyết toán và xin cấp chứng từ để tự đi quyết toán).
Như vậy, khi NLĐ tự thực hiện quyết toán thuế với cơ quan thuế, doanh nghiệp có trách nhiệm cấp chứng từ khấu trừ thuế TNCN để người lao động làm căn cứ quyết toán hoặc hoàn thuế. Ngoài ra, doanh nghiệp phải cấp chứng từ khấu trừ thuế TNCN khi được các cơ quan chức năng yêu cầu nhằm phục vụ điều tra vụ án hoặc thanh tra thuế.
| Tham khảo: Tra cứu chứng từ khấu trừ thuế TNCN; Quyết toán thuế tncn. |
3. Mẫu chứng từ khấu trừ thuế TNCN
Chứng từ khấu trừ thuế TNCN cần phải đầy đủ về nội dung và chuẩn hóa hình thức theo quy định về hóa đơn chứng từ hiện hành.
3.1. Nội dung chứng từ khấu trừ thuế TNCN
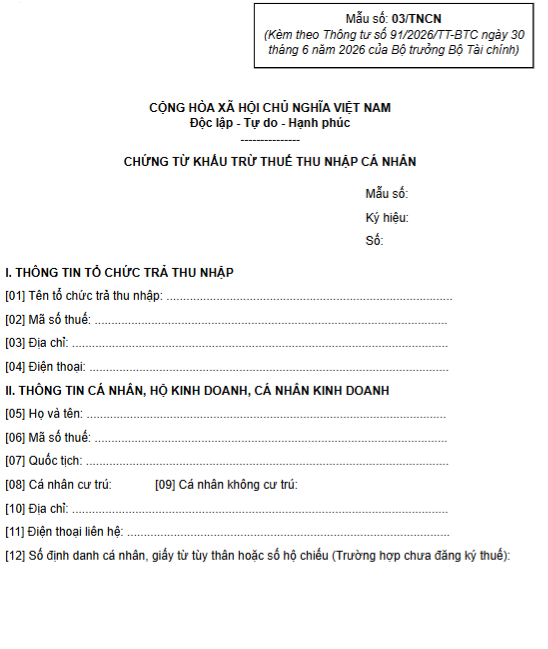
Theo quy định tại Điều 23, Nghị định 254/2026/NĐ-CP nội dung của chứng từ khấu trừ thuế TNCN bắt buộc gồm có:
- Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
- Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập;
- Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế), hoặc số định danh cá nhân;
- Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
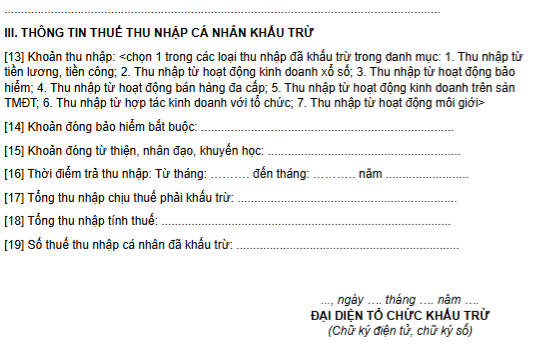
- Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
- Ngày, tháng, năm lập chứng từ khấu trừ thuế;
- Họ tên, chữ ký của người trả thu nhập.
Trường hợp sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.
3.2. Mẫu chứng từ khấu trừ thuế TNCN mới nhất
Mẫu chứng từ khấu trừ thuế TNCN hiện nay được lập theo Mẫu 03/TNCN ban hành kèm theo Thông tư 91/2026/NĐ-CP và có hiệu lực từ ngày 01/7/2026.
|
Bài viết tham khảo: |
4. Thời điểm lập chứng từ khấu trừ thuế TNCN
Căn cứ theo Điều 24, Nghị định 254/2026/NĐ-CP quy định thời điểm lập chứng từ khấu trừ thuế TNCN như sau:
- Thời điểm lập: Tại thời điểm khấu trừ thuế TNCN doanh nghiệp phải lập chứng từ giao cho người có thu nhập bị khấu trừ thuế.
- Thời điểm ký số: Là thời điểm doanh nghiệp khấu trừ thuế TNCN sử dụng chữ ký số để ký trên chứng từ điện tử được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch.
Lưu ý:
- Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng thì tổ chức, cá nhân trả thu nhập lập chứng từ khấu trừ thuế cho mỗi lần khấu trừ thuế hoặc lập một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một năm tính thuế khi cá nhân yêu cầu.
- Đối với cá nhân ký hợp đồng lao động từ 03 tháng trở lên, tổ chức, cá nhân trả thu nhập chỉ lập một chứng từ khấu trừ thuế trong một năm tính thuế.
Ví dụ: Anh A làm việc tại Công ty X nhưng trong năm có thêm thu nhập từ một đơn vị khác nên phải tự quyết toán thuế. Khi đó, Công ty X phải cấp chứng từ khấu trừ thuế TNCN điện tử cho anh A để phục vụ việc quyết toán.
5. Hướng dẫn doanh nghiệp quy trình cấp chứng từ khấu trừ thuế TNCN cho NLĐ
Doanh nghiệp và bộ phận kế toán cần tuân thủ nghiêm ngặt quy trình thời gian cấp chứng từ nhằm bảo đảm quyền lợi tự quyết toán đúng hạn của cá nhân. Cụ thể, quy trình cấp chứng từ gồm:
Bước 1: Khấu trừ thuế và ghi nhận dữ liệu
- Thực hiện: Ngay khi phát sinh giao dịch chi trả thu nhập cho NLĐ.
- Nghiệp vụ: Khi chi trả thu nhập chịu thuế cho lao động vãng lai (từ 5.000.000 đồng/lần trở lên), kế toán thực hiện khấu trừ 10%. Dữ liệu này phải được cập nhật tức thì vào phần mềm kế toán thuế của doanh nghiệp.
Bước 2: Lập và ký số chứng từ điện tử
- Thời điểm: Thực hiện khi NLĐ yêu cầu.
- Nghiệp vụ: Doanh nghiệp có trách nhiệm cấp chứng từ khấu trừ cho NLĐ ngay tại thời điểm khấu trừ hoặc lập tập trung vào cuối năm tài chính nếu NLĐ có yêu cầu. Kế toán dùng chữ ký số của doanh nghiệp để xuất file định dạng chuẩn pháp lý.
Bước 3: Gửi chứng từ điện tử cho người lao động
- Phương thức: Email hoặc Trực tiếp.
- Nghiệp vụ: Doanh nghiệp chuyển file chứng từ điện tử (thường là định dạng PDF hoặc XML có ký số) qua email đăng ký của NLĐ hoặc in bản chuyển đổi từ chứng từ điện tử giao trực tiếp cho NLĐ. Bản in này phải có dòng chữ "Bản chuyển đổi từ chứng từ điện tử".
Bước 4: Nộp hồ sơ báo cáo tình hình sử dụng
- Thời hạn: Chậm nhất là ngày cuối cùng của tháng đầu tiên quý sau.
- Nghiệp vụ: Định kỳ hàng quý, doanh nghiệp phải nộp Báo cáo tình hình sử dụng chứng từ khấu trừ thuế tự in, đặt in (Mẫu bảng kê) lên hệ thống của cơ quan thuế quản lý trực tiếp, ghi nhận rõ số lượng chứng từ điện tử đã phát hành và xóa bỏ trong kỳ.
Có thể thấy, việc thực thi đúng quy định về cấp chứng từ khấu trừ thuế TNCN điện tử không chỉ đảm bảo tuân thủ pháp luật mà còn thể hiện sự chuyên nghiệp của doanh nghiệp trong công tác đãi ngộ và hỗ trợ nhân sự.
Việc chủ động cập nhật các quy định về chứng từ khấu trừ thuế TNCN điện tử không chỉ giúp doanh nghiệp tránh các rủi ro pháp lý mà còn góp phần nâng cao hiệu quả quản trị thuế trong môi trường số.
Thu Hương.
|
Phần mềm chứng từ khấu trừ thuế TNCN điện tử ECN là giải pháp tối ưu giúp doanh nghiệp nâng cao hiệu quả quản lý thuế. Với tính năng tự động lập và cấp chứng từ, hệ thống giúp giảm thiểu sai sót, tiết kiệm thời gian xử lý và hỗ trợ doanh nghiệp luôn tuân thủ quy định mới nhất. Ngoài ra, khi dùng phần mềm ECN người dùng có thể tra cứu thông tin nhanh chóng, tích hợp linh hoạt với hệ thống kế toán nội bộ và bảo mật tối ưu giúp quá trình vận hành quản lý trở nên dễ dàng, thuận lợi. Để đăng ký dùng thử MIỄN PHÍ phần mềm ECN ngay hôm nay quý doanh nghiệp, đơn vị qua tổng đài 24/7: - Tại Miền Bắc: 1900.4767 - Tại Miền Nam & Trung: 1900.4768 |
TIN TỨC LIÊN QUAN:


Hướng dẫn hạch toán thuế TNCN đối với tiền thưởng tết, thưởng hiệu quả công việc
08/08/2026-228 lượt xem