Nội dung chứng từ điện tử theo Nghị định số 254/2026/NĐ-CP


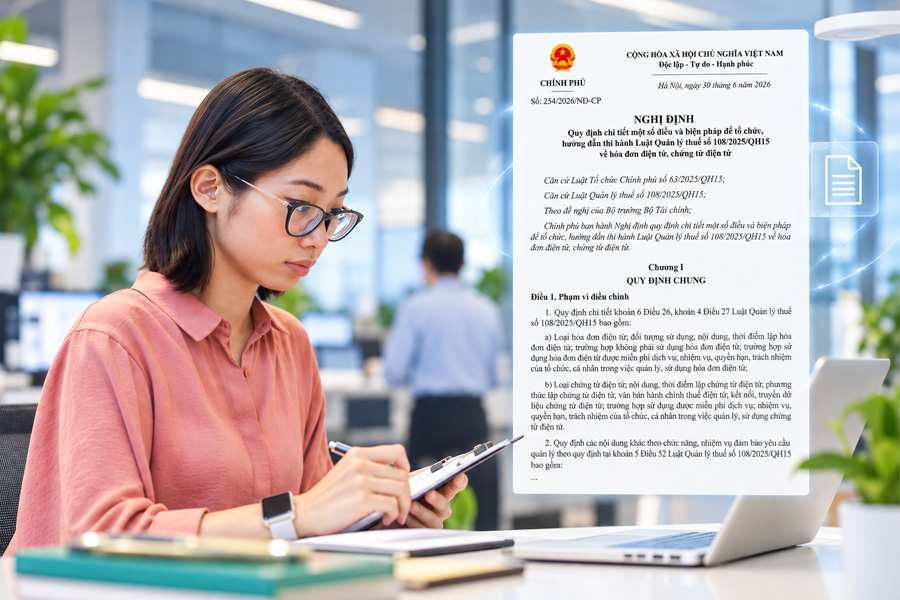
Ngày 30/6/2026, Chính phủ chính thức ban hành Nghị định 254/2026/NĐ-CP quy định chi tiết một số điều và biện pháp tổ chức, hướng dẫn thi hành Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử. Theo đó, quy định cụ thể về loại chứng từ và các nội dung chứng từ điện tử mà khi lập doanh nghiệp bắt buộc phải thực hiện. Việc xác định đúng loại chứng từ và thể hiện đầy đủ thông tin là cơ sở để chứng từ điện tử phản ánh chính xác nghiệp vụ phát sinh, đồng thời phục vụ công tác kê khai, khấu trừ và quản lý thuế.
|
Mục Lục 1. Chứng từ điện tử gồm những loại nào? 2. Nội dung chứng từ điện tử theo Nghị định 254/2026/NĐ-CP |
1. Chứng từ điện tử gồm những loại nào?
Theo Điều 22, Nghị định 254/2026/NĐ-CP quy định chứng từ trong lĩnh vực quản lý thuế, phí, lệ phí của cơ quan quản lý thuế bao gồm 2 loại:
- Chứng từ khấu trừ thuế thu nhập cá nhân.
- Biên lai thu thuế, phí, lệ phí.
Trường hợp trong quá trình quản lý thuế, phí, lệ phí phát sinh yêu cầu sử dụng các loại chứng từ khác, Bộ trưởng Bộ Tài chính có trách nhiệm quy định và hướng dẫn thực hiện.
2. Nội dung chứng từ điện tử theo Nghị định 254/2026/NĐ-CP
Nghị định số 254/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026, do đó khi lập chứng từ điện tử kể từ mốc thời điểm này doanh nghiệp cần đặc biệt lưu ý, đảm bảo chứng từ có đầy đủ nội dung theo quy định.
2.1. Nội dung chứng từ khấu trừ thuế thu nhập cá nhân
Theo Khoản 1, Điều 23, Nghị định số 254/2026/NĐ-CP chứng từ khấu trừ thuế thu nhập cá nhân (TNCN) bắt buộc phải có 7 nội dung chính sau:
(1) Thông tin loại chứng từ gồm: Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
(2) Thông tin của tổ chức/cá nhân chi trả thu nhập gồm: Tên, địa chỉ, mã số thuế;
(3) Thông tin của cá nhân nhận thu nhập gồm: Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế), hoặc số định danh cá nhân;
(4) Thông tin quốc tịch: Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
(5) Thông tin khoản thu nhập gồm: Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
(6) Thông tin về thời gian trả thu nhập gồm: Ngày, tháng, năm lập chứng từ khấu trừ thuế;
(7) Thông tin của người trả thu nhập gồm: Họ tên, chữ ký (trường hợp sử dụng chứng từ khấu trừ thuế TNCN điện tử thì chữ ký trên chứng từ điện tử là chữ ký số).
2.2. Nội dung biên lai
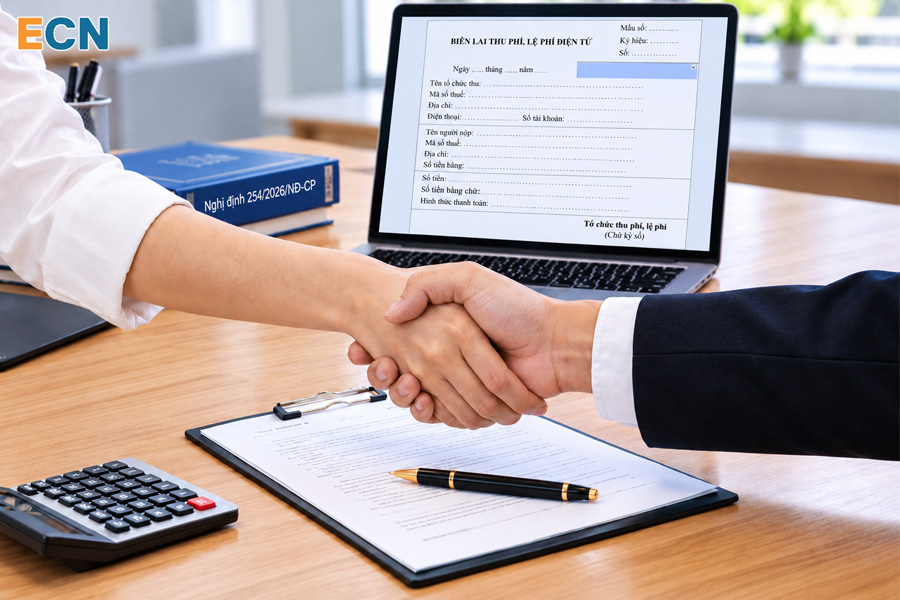
Theo Khoản 2, Điều 23, Nghị định số 254/2026/NĐ-CP biên lai thu thuế, phí, lệ phí bắt buộc phải có các nội dung chính sau:
(1) Tên: Tên biên lai;
(2) Ký hiệu: Ký hiệu mẫu biên lai và ký hiệu biên lai thực hiện theo quy định của Bộ trưởng Bộ Tài chính;
+ Số biên lai: Số biên lai là số thứ tự được thể hiện trên biên lai thu thuế, phí, lệ phí.
+ Số biên lai được ghi bằng chữ số Ả-rập có tối đa 8 chữ số.
(3) Đối với biên lai điện tử thì số biên lai điện tử bắt đầu từ số 1 vào ngày 01/01 hoặc ngày bắt đầu sử dụng biên lai điện tử và kết thúc vào ngày 31/12 hàng năm.
(4) Thông tin về tổ chức thu thuế gồm: Tên, mã số thuế của tổ chức thu thuế, phí, lệ phí;
(5) Thông tin loại thuế, phí, lệ phí gồm: Tên loại các khoản thu thuế, phí, lệ phí và số tiền thể hiện bằng số và bằng chữ;
(6) Thời gian lập biên lai: Ngày, tháng, năm lập biên lai;
(7) Chứng nhận của tổ chức thu gồm: Chữ ký số của tổ chức thu thuế, phí, lệ phí.
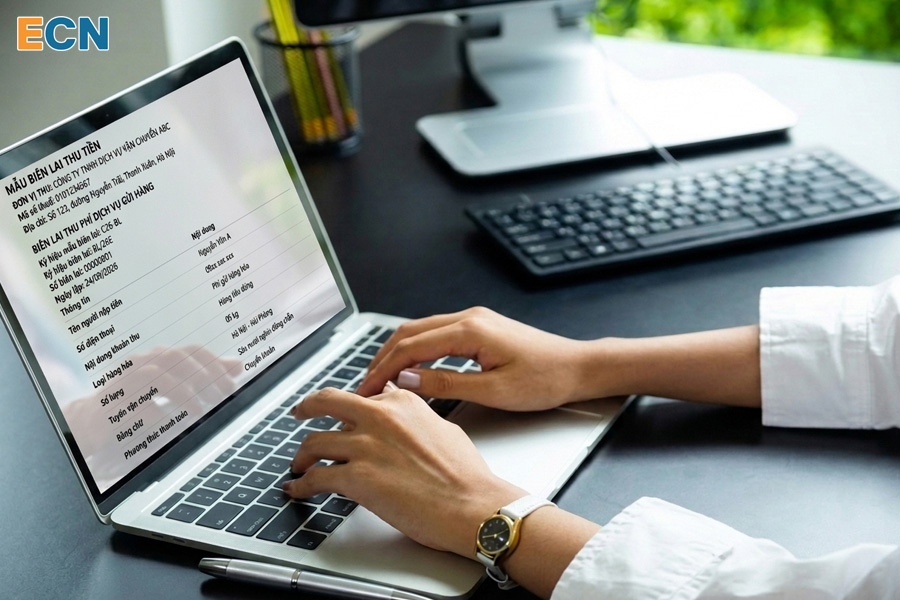
Quy định về nội dung biên lai:
- Nội dung trên biên lai phải đúng với nội dung nghiệp vụ kinh tế phát sinh.
- Biên lai được thể hiện là tiếng Việt. Trường hợp cần thêm tiếng nước ngoài thì phần tiếng nước ngoài được đặt bên phải trong ngoặc đơn “( )” hoặc đặt ngay dưới dòng nội dung bằng tiếng Việt với cỡ chữ nhỏ hơn chữ tiếng Việt.
- Chữ số trên biên lai là các chữ số tự nhiên 0, 1, 2, 3, 4, 5, 6, 7, 8, 9.
- Đồng tiền trên biên lai là đồng Việt Nam.
(Trường hợp các khoản phải thu phí, lệ phí được pháp luật quy định có mức thu bằng ngoại tệ thì được thu bằng ngoại tệ hoặc thu bằng đồng Việt Nam trên cơ sở quy đổi từ ngoại tệ ra đồng Việt Nam theo tỷ giá quy định tại Nghị định số 362/2025/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Phí và lệ phí).
Ngoài các thông tin bắt buộc theo quy định tại khoản này, tổ chức thu thuế, phí, lệ phí có thể tạo thêm các thông tin khác.
Ví dụ:
- Lo-go của đơn vị/cá nhân thu thuế phí lệ phí;
- Hình ảnh trang trí hoặc quảng cáo phù hợp với quy định của pháp luật
Lưu ý:
- Nội dung tạo thêm không che khuất, làm mờ các nội dung bắt buộc thể hiện trên biên lai.
- Cỡ chữ của các thông tin tạo thêm không được lớn hơn cỡ chữ của các nội dung bắt buộc thể hiện trên biên lai.
Mẫu hiển thị chứng từ điện tử theo hướng dẫn tại Nghị định số 347/2025/NĐ-CP của Chính phủ quy định về thủ tục hành chính thuộc lĩnh vực Kho bạc Nhà nước và các văn bản hướng dẫn thi hành.
3. Xác định thời điểm lập chứng từ điện tử
Bên cạnh việc nắm rõ các nội dung bắt buộc của chứng từ điện tử, đơn vị và doanh nghiệp cần lưu ý thời điểm lập chứng từ điện tử để chứng từ điện tử hợp lệ.
Cụ thể, theo Điều 24, Nghị định số 254/2026/NĐ-CP thời điểm lập chứng từ như sau:
(1) Đối với chứng từ khấu trừ thuế TNCN: Lập tại thời điểm khấu trừ thuế TNCN
(2) Đối với biên lai: Lập tại thời điểm thu thuế, phí, lệ phí.
Chứng từ sau khi lập phải được giao cho người nộp thuế, phí, lệ phí theo quy định.
Ngoài ra, thời điểm lập chứng từ điện tử trong các trường hợp đặc biệt:
- Trường hợp cá nhân ủy quyền quyết toán thuế: tổ chức khấu trừ thuế TNCN không phải lập chứng từ khấu trừ thuế thu nhập cá nhân.
- Trường hợp cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng: tổ chức, cá nhân trả thu nhập lập chứng từ khấu trừ thuế cho mỗi lần khấu trừ thuế hoặc lập một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một năm tính thuế khi cá nhân yêu cầu.
- Trường hợp cá nhân ký hợp đồng lao động từ 03 tháng trở lên: tổ chức, cá nhân trả thu nhập chỉ lập một chứng từ khấu trừ thuế trong một năm tính thuế.
- Trường hợp có các khoản thu nhập được khấu trừ tại nguồn: Đối với thu nhập của nhà đầu tư cá nhân phát sinh từ hoạt động gồm:
- Chuyển nhượng chứng khoán.
- Đầu tư vốn.
- Chuyển nhượng tài sản mã hóa.
- Chuyển nhượng vàng miếng.
- Thu nhập từ bản quyền, nhượng quyền thương mại.
- Thu nhập từ trúng thưởng, thừa kế, quà tặng.
Trong trường hợp khoản thu nhập này đã được tổ chức chi trả hoặc tổ chức khấu trừ thuế thực hiện khấu trừ, nộp thuế TNCN tại nguồn thì tổ chức chi trả hoặc tổ chức khấu trừ thuế không phải lập chứng từ khấu trừ thuế TNCN.
Trên đây là thông tin về nội dung chứng từ điện tử theo Nghị định 254/2026/NĐ-CP, là cơ sở quan trọng để chuẩn hóa việc lập và sử dụng chứng từ trong quản lý thuế. Doanh nghiệp, tổ chức chi trả thu nhập và đơn vị thu phí, lệ phí cần chủ động cập nhật các yêu cầu về nội dung, hình thức và thời điểm lập chứng từ để bảo đảm tuân thủ quy định hiện hành.
Thu Hương.
|
Phần mềm chứng từ khấu trừ thuế TNCN điện tử ECN là giải pháp tối ưu giúp doanh nghiệp nâng cao hiệu quả quản lý thuế. Với tính năng tự động lập và cấp chứng từ, hệ thống giúp giảm thiểu sai sót, tiết kiệm thời gian xử lý và hỗ trợ doanh nghiệp luôn tuân thủ quy định mới nhất. Ngoài ra, khi dùng phần mềm ECN người dùng có thể tra cứu thông tin nhanh chóng, tích hợp linh hoạt với hệ thống kế toán nội bộ và bảo mật tối ưu giúp quá trình vận hành quản lý trở nên dễ dàng, thuận lợi. Để đăng ký dùng thử MIỄN PHÍ phần mềm ECN ngay hôm nay quý doanh nghiệp, đơn vị qua tổng đài 24/7: - Tại Miền Bắc: 1900.4767 - Tại Miền Nam & Trung: 1900.4768 |
TIN TỨC LIÊN QUAN:
Hồ sơ khai thuế TNCN năm 2026: Quy định mới nhất cần nắm được
07/09/2026-282 lượt xem
Hướng dẫn chi tiết về giảm trừ gia cảnh năm 2026 theo Nghị định 253/2026/NĐ-CP
18/09/2026-275 lượt xem
Đề xuất: Nâng ngưỡng doanh thu áp dụng phương pháp tính thuế đơn giản đối với hộ kinh doanh
21/09/2026-192 lượt xem
Công văn 47199/HAN-QLDN5: Hướng dẫn giảm trừ chi phí y tế, giáo dục khi tính thuế TNCN
22/09/2026-381 lượt xem