Đề xuất: Nâng ngưỡng doanh thu áp dụng phương pháp tính thuế đơn giản đối với hộ kinh doanh


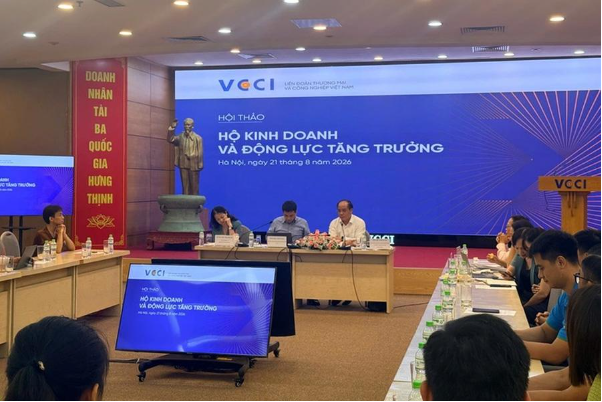
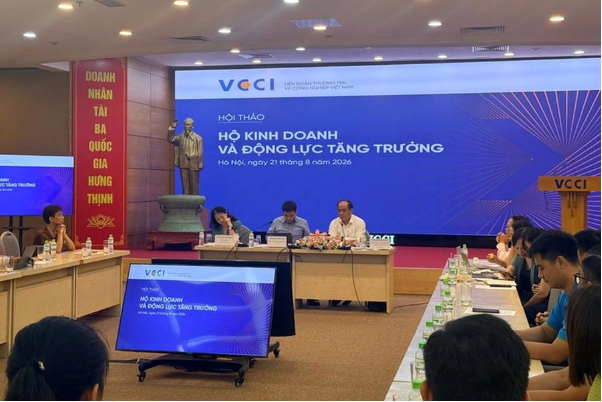
Tại hội thảo “Hộ kinh doanh và động lực tăng trưởng” tổ chức ngày 21/8, đại diện Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính) cho biết bổ sung tại dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa, Bộ Tài chính đã đề xuất áp dụng nâng ngưỡng doanh thu áp dụng phương pháp tính thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng/năm đối với hộ kinh doanh và các doanh nghiệp vừa và nhỏ. Đây được xem là bước đi mang tính đột phá nhằm giảm áp lực chi phí tuân thủ tục hành chính, đồng thời giải phóng nguồn lực cho hộ gia đình, doanh nghiệp nhỏ tạo động lực để bứt phá và vươn lên mạnh mẽ.
1. Sự cần thiết của phương pháp tính thuế đơn giản
Theo thông tin từ Cổng thông tin điện tử “Hỗ trợ pháp lý dành cho doanh nghiệp” hiện ngưỡng doanh thu 10 tỷ đồng có tính bao phủ rất rộng đối với cộng đồng kinh doanh hiện nay.
Cụ thể, cả nước hiện có khoảng 2,69 triệu hộ kinh doanh (chiếm tới 99,98% tổng số hộ), cùng hơn 865 nghìn doanh nghiệp (chiếm 81,1% tổng số doanh nghiệp), có mức doanh thu không vượt quá 10 tỷ đồng mỗi năm.
Chính sách thuế mới cần đảm bảo nguyên tắc trung lập, đơn giản, dễ hiểu, dễ tính, dễ thực hiện và dễ kiểm tra. Do đó, việc nâng khoảng trần áp dụng phương pháp tính thuế đơn giản là rất cần thiết ở thời điểm hiện tại. Nếu đề xuất được thông qua, sẽ mang lại tác động tích cực ngay lập tức cho đại đa số đối tượng thụ hưởng.
| Tham khảo: Tra cứu chứng từ khấu trừ thuế TNCN; Quyết toán thuế tncn. |
2. Phương pháp tính thuế hiện hành đối với hộ kinh doanh
Theo quy định đang được áp dụng, việc lựa chọn phương pháp tính thuế đối với hộ kinh doanh, cá nhân kinh doanh được phân theo doanh thu và phương thức xác định thu nhập.
Đối với nhóm hộ kinh doanh có doanh thu trên 1 tỷ đến 3 tỷ đồng/năm, hộ kinh doanh có thể lựa chọn phương pháp tính thuế đơn giản theo tỷ lệ trên doanh thu. Theo cách này, số thuế được xác định theo công thức:
Thuế TNCN phải nộp = Doanh thu tính thuế × Thuế suất
Phương pháp này không yêu cầu hộ kinh doanh phải xác định và chứng minh từng khoản chi phí để tính thu nhập chịu thuế.
Mặt khác, đối với hộ kinh doanh có doanh thu trên 3 tỷ đồng/năm, sẽ phải áp dụng phương pháp tính thuế theo thu nhập (thu nhập được tính trên cơ sở lấy doanh thu trừ (-) các khoản chi phí).
Thuế TNCN phải nộp = (Doanh thu - Chi phí) x Thuế suất
Điều này đòi hỏi hộ kinh doanh phải quan tâm nhiều hơn đến việc tập hợp hóa đơn, chứng từ và xác định chi phí phục vụ hoạt động kinh doanh.
3. Đề xuất nâng ngưỡng doanh thu áp dụng phương pháp tính thuế đơn giản lên 10 tỷ đồng
Nếu được thông qua, nhóm hộ kinh doanh có doanh thu trên 3 tỷ đồng đến 10 tỷ đồng/năm sẽ có thêm lựa chọn áp dụng phương pháp tính thuế đơn giản thay vì bắt buộc xác định thu nhập trên cơ sở doanh thu trừ chi phí.
Theo phương pháp được đề xuất, cách tính cơ bản vẫn là:
Thuế TNCN phải nộp = Doanh thu tính thuế × Thuế suất
Như vậy, điểm thay đổi quan trọng không phải là công thức tính thuế mà là mở rộng phạm vi doanh thu được lựa chọn phương pháp tính đơn giản, từ mức 3 tỷ đồng lên mức 10 tỷ đồng/năm.
|
Bài viết tham khảo: |
4. So sánh phương pháp tính thuế hiện hành và phương án đề xuất
Để thấy rõ hơn sự thay đổi của việc nâng ngưỡng doanh thu tính thuế áp dụng phương pháp tính thuế đơn giản đối với hộ kinh doanh hãy cùng so sánh phương pháp tính thuế hiện hành dưới đây.
|
Nội dung |
Quy định hiện hành |
Theo đề xuất |
|
Ngưỡng doanh thu áp dụng phương pháp đơn giản |
Đến 3 tỷ đồng/năm |
Đến 10 tỷ đồng/năm |
|
Nhóm doanh thu từ trên 3 - 10 tỷ đồng |
Tính theo thu nhập: Thuế TNCN phải nộp = (Doanh thu - Chi phí) x thuế suất |
Có thể lựa chọn phương pháp đơn giản: Thuế TNCN phải nộp Doanh thu × Thuế suất |
|
Xác định chi phí để tính thuế đối với hộ kinh doanh có doanh thu trên 3 tỷ đến 10 tỷ đồng |
Bắt buộc |
Không bắt buộc nếu chọn phương pháp tính thuế theo doanh thu. |
|
Tác động chính |
Yêu cầu quản lý doanh thu, chi phí chặt chẽ hơn với nhóm trên 3 tỷ |
Mở rộng phạm vi hộ kinh doanh được lựa chọn cách tính đơn giản |
Điểm đáng chú ý là ngưỡng 10 tỷ đồng hiện mới là đề xuất, chưa phải quy định có hiệu lực. Vì vậy, hộ kinh doanh chưa nên tự áp dụng ngưỡng mới khi chưa có văn bản chính thức quy định thời điểm và điều kiện áp dụng.
5. Dự kiến trình xem xét áp dụng
Theo Công văn số 6360 /CT-PC ngày 26/8/2026 của Bộ Tài Chính về đẩy mạnh tuyên truyền, hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế TNCN đề xuất nâng mức doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng/năm dự kiến được đưa vào dự án Luật Hỗ trợ doanh nghiệp nhỏ và vừa (sửa đổi), đồng thời sửa đổi, bổ sung một số quy định liên quan đến Luật Thuế TNCN và Luật Thuế TNDN. Nội dung đề xuất dự kiến được trình Quốc hội xem xét tại Kỳ họp thứ 2 vào tháng 10/2026.
Trong thời gian chờ sửa đổi quy định, hộ kinh doanh, cá nhân kinh doanh thực hiện tạm nộp thuế TNCN theo phương pháp đơn giản, tức thuế suất nhân với doanh thu, theo quy định tại Nghị định 68/2026/NĐ-CP.
Hộ kinh doanh cần theo dõi chính xác doanh thu phát sinh trong năm, lưu trữ hóa đơn, chứng từ và dữ liệu doanh thu đầy đủ. Đồng thời, thực hiện theo dõi văn bản hướng dẫn mới để xác định phương pháp tính thuế khi chính sách được thông qua.
Lưu ý: Phân biệt ngưỡng doanh thu áp dụng phương pháp tính thuế với các ngưỡng doanh thu khác liên quan đến nghĩa vụ thuế, hóa đơn điện tử và kê khai.
Có thể thấy, đề xuất nâng ngưỡng doanh thu áp dụng phương pháp tính thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng/năm là thay đổi quan trọng trong việc quản lý thuế đối với hộ kinh doanh. Cách làm này giúp nhiều đối tượng người kinh doanh không phải vất vả chứng minh chi phí đầu vào, được chuyển từ sử dụng 4 loại sổ kế toán phức tạp xuống chỉ còn 1 sổ. Tuy nhiên, trong thời gian chính sách chưa chính thức có hiệu lực, hộ kinh doanh vẫn cần thực hiện nghĩa vụ thuế theo quy định hiện hành và chủ động theo dõi các văn bản hướng dẫn mới.
Hộ kinh doanh được chuyển từ sử dụng 4 loại sổ kế toán phức tạp xuống chỉ còn 1 sổ. Chủ hộ có thể tự làm mà không cần thuê kế toán.
Thu Hương.
|
Phần mềm chứng từ khấu trừ thuế TNCN điện tử ECN là giải pháp tối ưu giúp doanh nghiệp nâng cao hiệu quả quản lý thuế. Với tính năng tự động lập và cấp chứng từ, hệ thống giúp giảm thiểu sai sót, tiết kiệm thời gian xử lý và hỗ trợ doanh nghiệp luôn tuân thủ quy định mới nhất. Ngoài ra, khi dùng phần mềm ECN người dùng có thể tra cứu thông tin nhanh chóng, tích hợp linh hoạt với hệ thống kế toán nội bộ và bảo mật tối ưu giúp quá trình vận hành quản lý trở nên dễ dàng, thuận lợi. Để đăng ký dùng thử MIỄN PHÍ phần mềm ECN ngay hôm nay quý doanh nghiệp, đơn vị qua tổng đài 24/7: - Tại Miền Bắc: 1900.4767 - Tại Miền Nam & Trung: 1900.4768 |
TIN TỨC LIÊN QUAN:
Những thay đổi về thuế TNCN từ 1/7/2026
08/09/2026-208 lượt xem
Phương pháp tính thuế TNDN trực tiếp trên doanh thu: Đối tượng và cách tính 2026
10/09/2026-257 lượt xem
[Cập nhật 2026] Thuế thu nhập cá nhân là gì? Khi nào phát sinh thuế TNCN?
11/09/2026-287 lượt xem
Cách xử lý khi bị khai sai, khai khống thuế TNCN 2026
15/09/2026-217 lượt xem